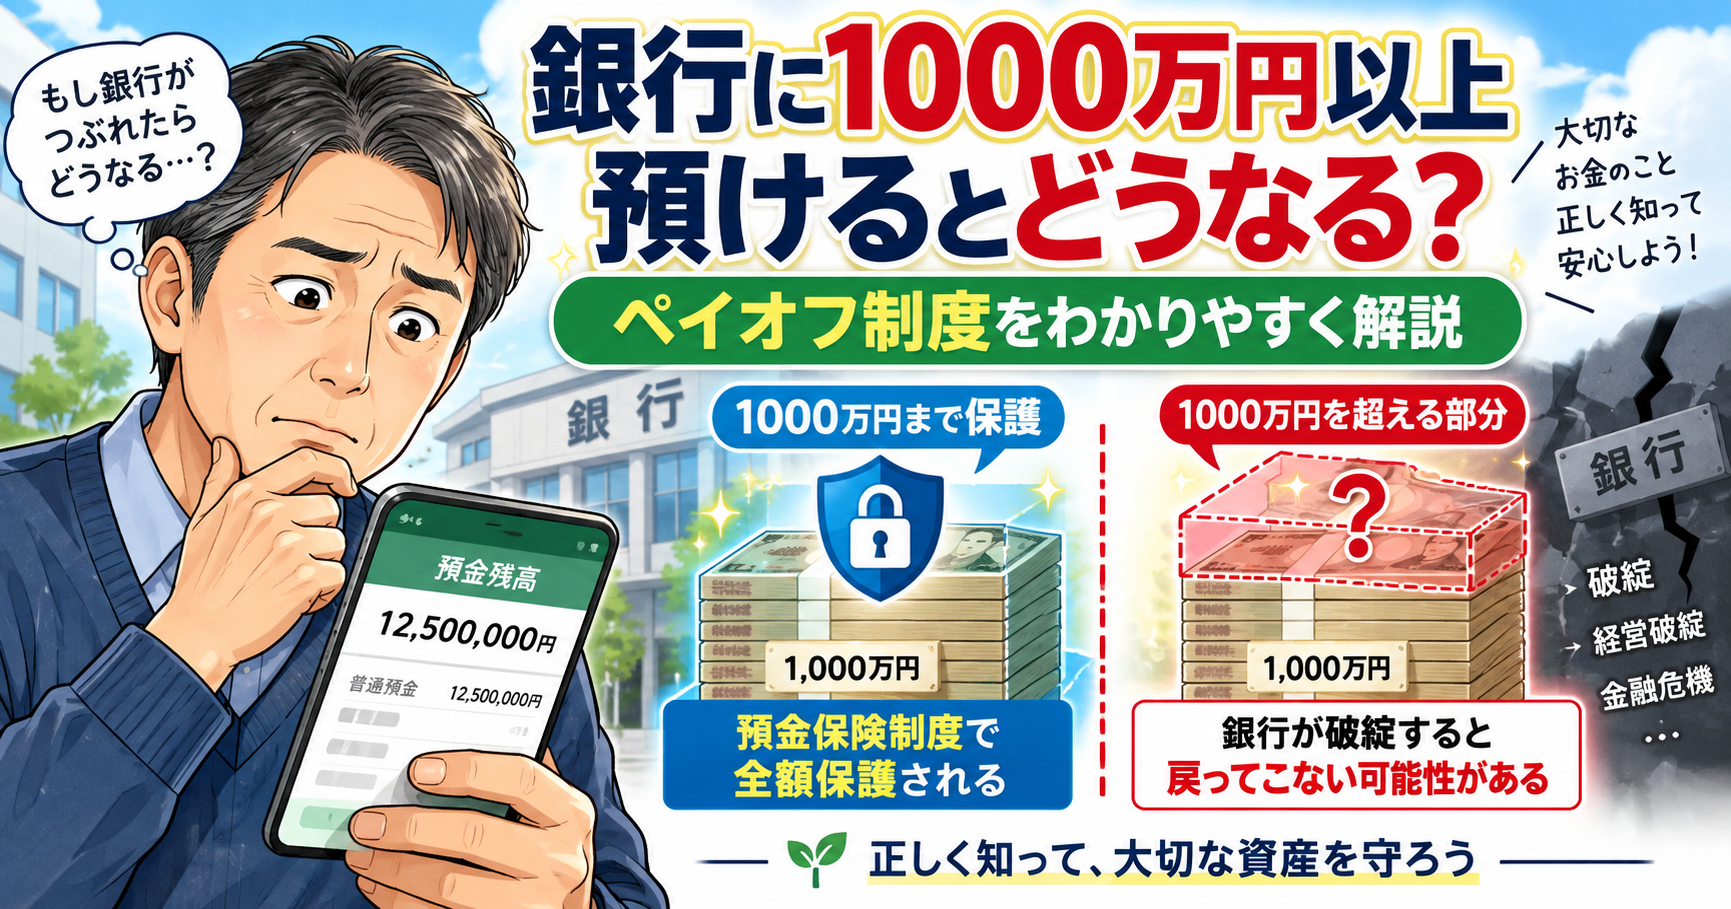
銀行に1000万円以上預けると何が起こる?
「ペイオフ制度」を徹底解説
「銀行に1000万円以上預けると危ないの?」
「1000万円を超えたら、お金は没収されるの?」
このように不安に思ったことはありませんか。
一生懸命節約をして、欲しいものを我慢してお金を貯めている人ほど、不安になるかもしれませんね。
結論から言うと、銀行に1000万円を超えて預けていても、普段は何も起こりません。
1000万円を超えた瞬間に銀行から連絡が来たり、超えた部分のお金がなくなったりするわけではありません。
問題になるのは、その銀行が万が一破綻した場合です。
日本には、銀行などの金融機関が破綻した場合に預金者を守るための「預金保険制度」があります。
一般には「ペイオフ制度」と呼ばれる制度です。
この記事では、
- 「1000万円まで保護されるとはどういう意味なのか」
- 「1500万円預けていたら500万円はどうなるのか」
- 「同じ銀行の別支店に分ければ大丈夫なのか」
- 「1000万円以上の現金を持っている場合はどうすればよいのか」
といった疑問を、具体例を使いながらわかりやすく解説します。
この記事の結論
最初に結論をまとめておきます。
利息のつく普通預金や定期預金などは、原則として、
1つの金融機関につき、預金者1人あたり元本1000万円までと、破綻日までの利息等
が保護されます。
1000万円を超えた部分については、銀行が破綻した場合でも必ず全額失うという意味ではありません。
破綻した金融機関の財産状況に応じて支払われます。
ただし、全額戻ってくる保証はありません。
一方で、一定の条件を満たす「決済用預金」は、1000万円という上限がなく、全額保護されます。
決済用預金とは、基本的に次の3条件に当てはまるお金です。
- お金の引き落としなどに使える
- いつでも払い戻しできる
- 利息がつかない
つまり、決済用預金とは利息はつかない代わりに、1000万円を超えていても全額守られる預金です。
そして、大きな預金を持つ人にとって最もわかりやすい対策の一つが、複数の金融機関に預金を分散することです。
目次
1.そもそも「ペイオフ制度」とは?
一般的に「ペイオフ」と呼ばれている制度は、銀行などが破綻した場合に預金者を保護するための仕組みです。
正式には「預金保険制度」といいます。
銀行にお金を預けていると、私たちは普段、
「銀行に預けているのだから絶対安全だろう」
と考えがちです。
しかし、銀行も企業です。
経営状態が悪化すれば、破綻する可能性がまったくないとは言い切れません。
そこで、金融機関が破綻した場合でも、一定範囲の預金を保護する仕組みが設けられています。
これが預金保険制度です。
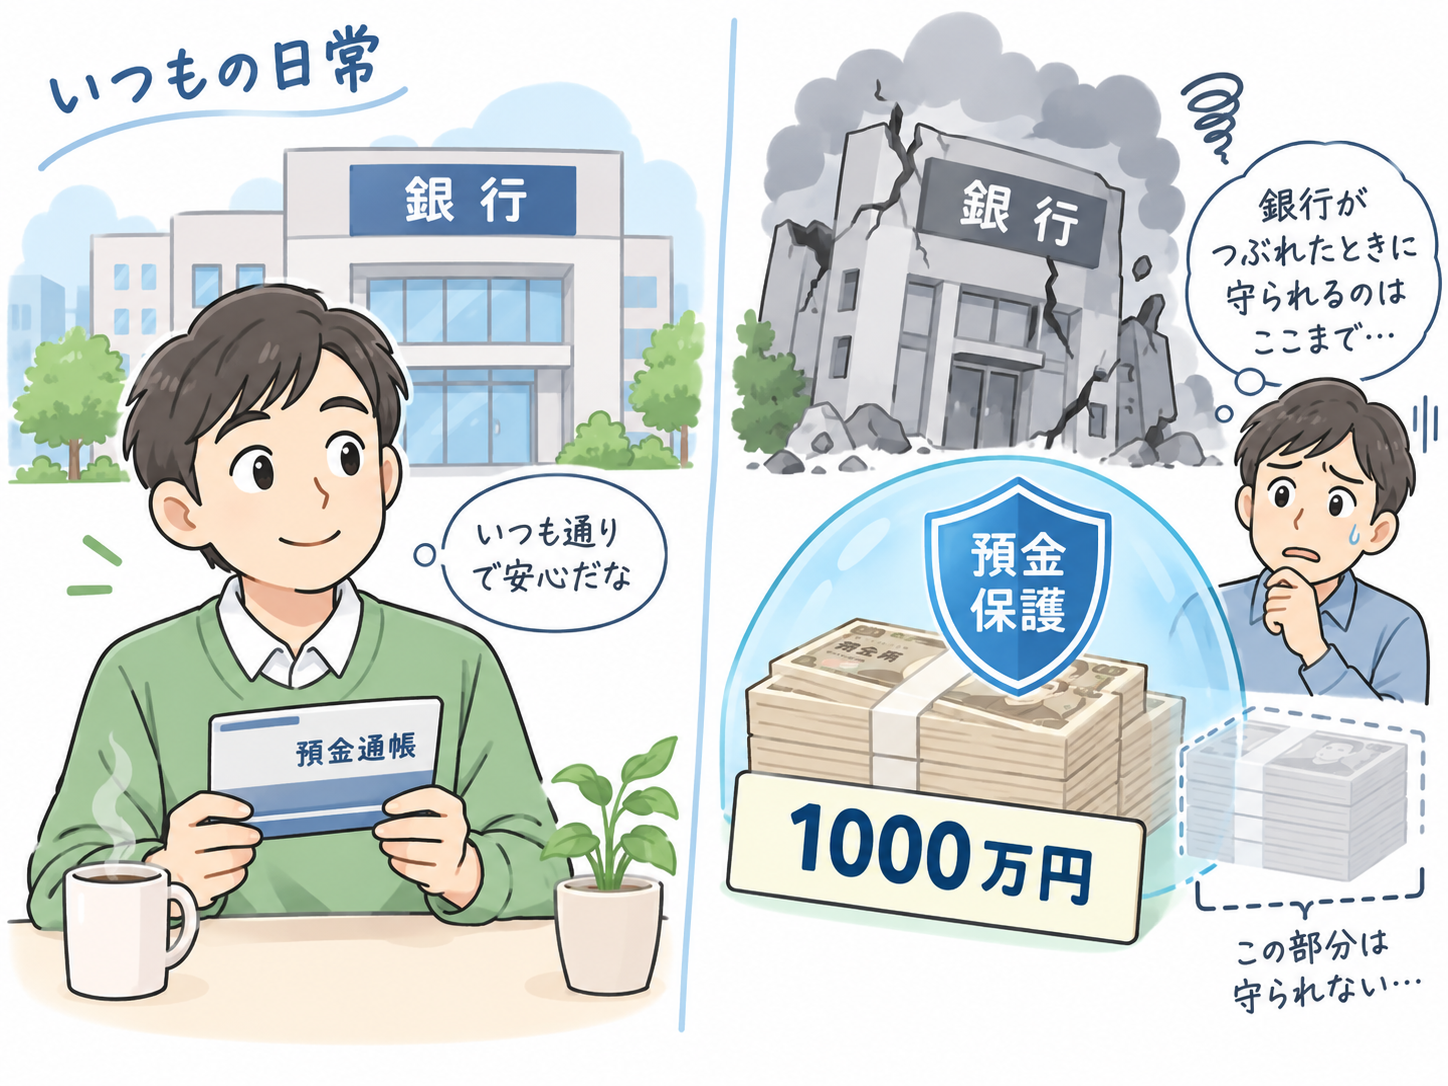
重要なのは、銀行に1000万円以上預けること自体が問題なのではないという点です。
1000万円という数字が重要になるのは、あくまでも銀行などが破綻した場合です。
2.銀行に1000万円以上預けると何が起こる?
では、銀行口座の残高が1000万円を超えると、実際にはどうなるのでしょうか。
たとえば、普通預金口座に1200万円入っていたとします。
残高が1000万円を超えたからといって、特別な手続きをする必要はありません。
1200万円をそのまま預けておくこともできます。
銀行口座も普通に使えます。
ATMからお金を引き出すこともできます。
振り込みをすることもできます。
つまり、銀行が通常通り営業している限りは、1000万円を超えていても特に問題はありません。
しかし、その銀行が破綻した場合は事情が変わります。
利息のつく普通預金や定期預金などの場合、
1金融機関ごとに、預金者1人あたり元本1000万円までと破綻日までの利息等
が保護されます。
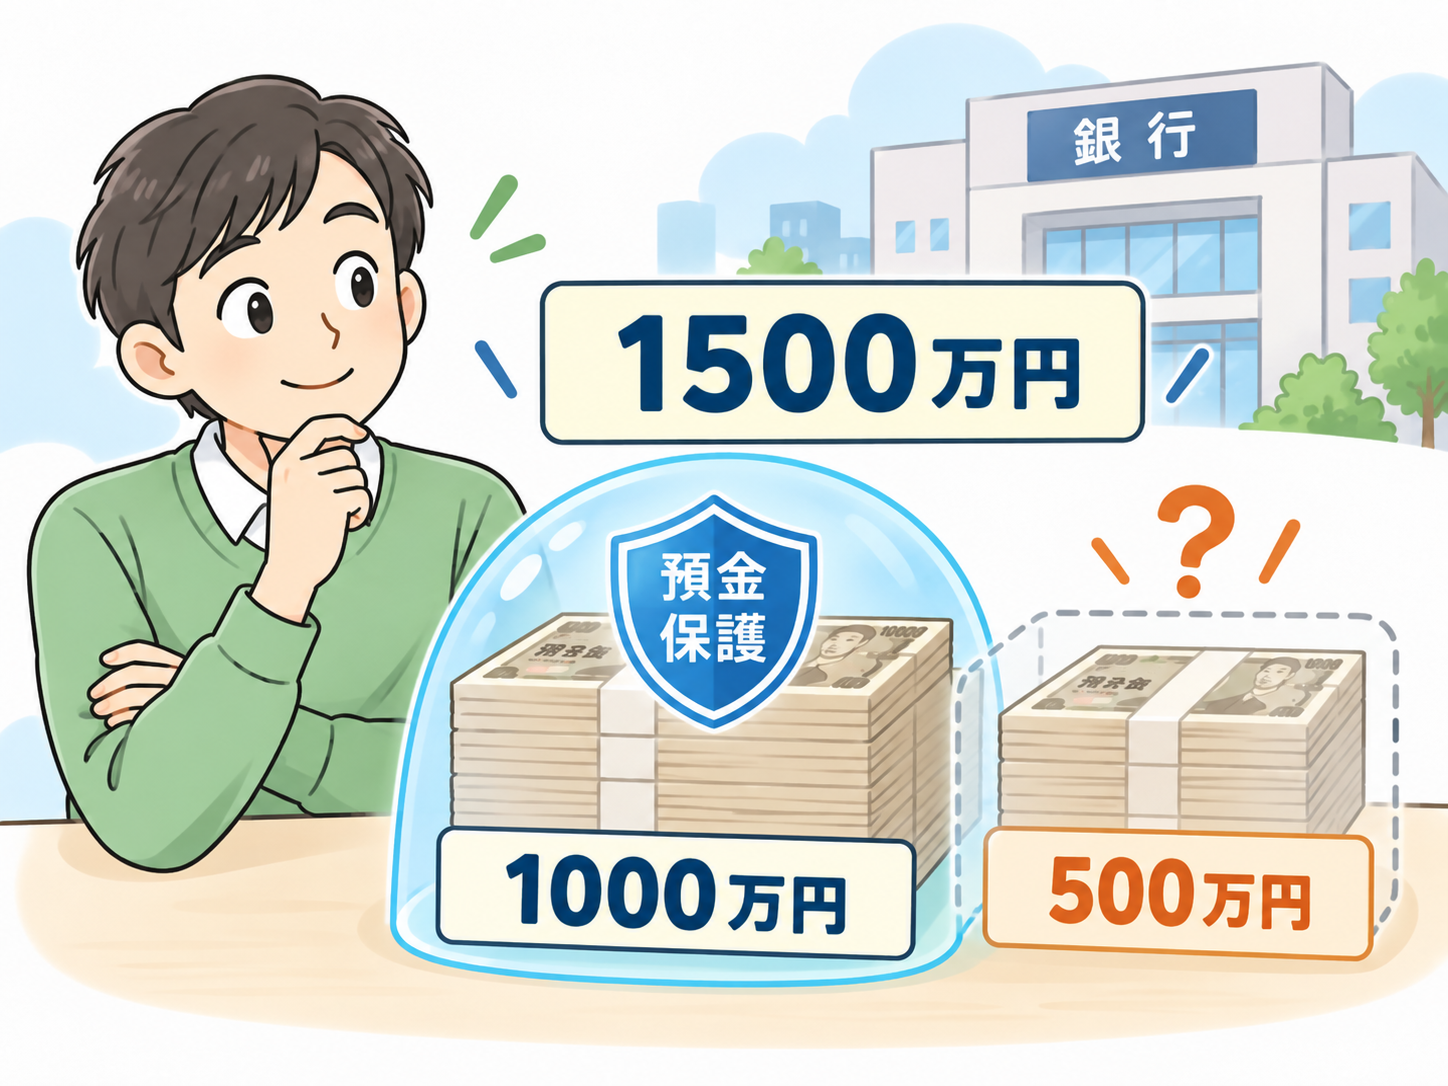
仮に1500万円預けていたとすると、元本1000万円までについては保護の対象になります。
残りの500万円については、破綻した金融機関の財産状況に応じて支払われることになります。
したがって、
「1000万円を超えた500万円は必ず失う」
というわけではありません。
しかし、
「必ず500万円すべて戻ってくる」
という保証もありません。
ここが非常に重要です。
3.どんな預金が保護されるのか?
預金保険制度を理解するときには、預金を大きく3種類に分けて考えるとわかりやすくなります。
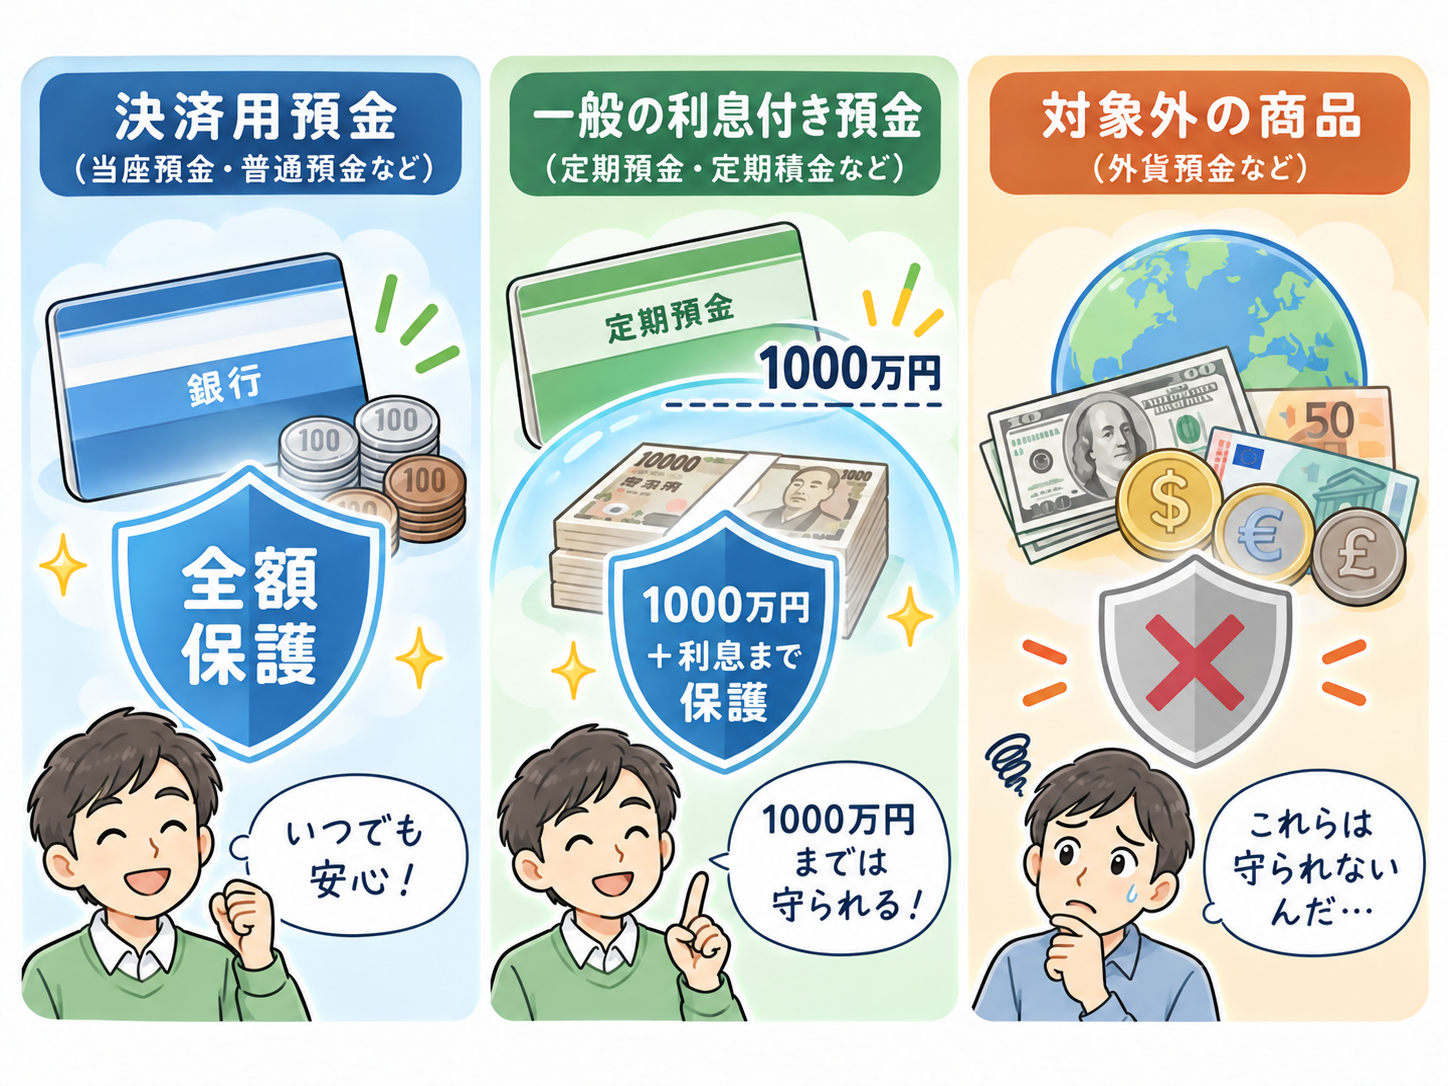
① 全額保護される「決済用預金」
一定の条件を満たす「決済用預金」は、金融機関が破綻しても全額保護されます。
代表的なのが当座預金や、一定の条件を満たす利息のつかない普通預金です。
先ほども軽く触れましたが、決済用預金に該当するためには、基本的に次の3つの条件を満たす必要があります。
- 引き落としなどの決済に利用できること
- 預金者がいつでも払い戻しを請求できること
- 利息がつかないこと
この3つを満たす決済用預金は、1000万円までという制限ではなく、全額保護されます。
そのため、大きな資金を銀行に置いておきたい人にとっては、選択肢の一つとなります。
ただし、具体的にどの商品が決済用預金に該当するかについては、各金融機関に確認した方がよいでしょう。
② 1000万円まで保護される「一般預金等」
私たちに最も身近なのがこちらです。
利息のつく普通預金や定期預金、定期積金などが該当します。
これらは、
1金融機関ごとに、預金者1人あたり元本1000万円までと破綻日までの利息等
が保護されます。
注意したいのは、普通預金と定期預金を別々に持っていたとしても、それぞれに1000万円の枠があるわけではないということです。
同じ金融機関にある一般預金等は合算されます。
③ 預金保険制度の対象外となるもの
銀行に預けている商品でも、預金保険制度の対象にならないものがあります。
代表的なのが外貨預金です。
たとえば米ドル建てやユーロ建ての外貨預金などは、一般的な円普通預金とは扱いが違います。
また、譲渡性預金なども預金保険制度の対象外です。
「銀行で扱っている商品だから、全部1000万円まで守られる」と思い込まないことが大切です。
4.具体例で見るペイオフ制度
ケース1 普通預金800万円の場合
A銀行に利息のつく普通預金が800万円あるとします。
銀行が破綻した場合でも、800万円は1000万円以内なので、元本全額が保護対象となります。
さらに、破綻日までの利息等も保護対象になります。
ケース2 普通預金1500万円の場合
次に、A銀行に普通預金が1500万円あるとします。
この場合、元本1000万円までと破綻日までの利息等が保護されます。
残りの500万円については、破綻した金融機関の財産状況に応じて支払われます。
したがって、500万円全額が戻ってくるとは限りません。
ケース3 普通預金400万円+定期預金900万円の場合
A銀行に普通預金400万円と定期預金900万円を持っているとします。
合計は1300万円です。
「普通預金と定期預金は別の商品だから、それぞれ1000万円まで守られるのでは?」と思う人もいるかもしれません。
しかし、同じ金融機関にある一般預金等は合算されます。
そのため、合計1300万円のうち、元本1000万円までと利息等が保護されます。
残る300万円については、破綻金融機関の財産状況に応じて支払われることになります。
ケース4 決済用預金1300万円の場合
今度は、決済用預金に1300万円ある場合です。
その預金が決済用預金の条件を満たしていれば、1000万円までではなく、1300万円全額が保護されます。
一般預金等と決済用預金では、ここに大きな違いがあります。
5.同じ銀行の別支店なら2000万円まで守られる?
これは非常に多い勘違いです。
たとえば、
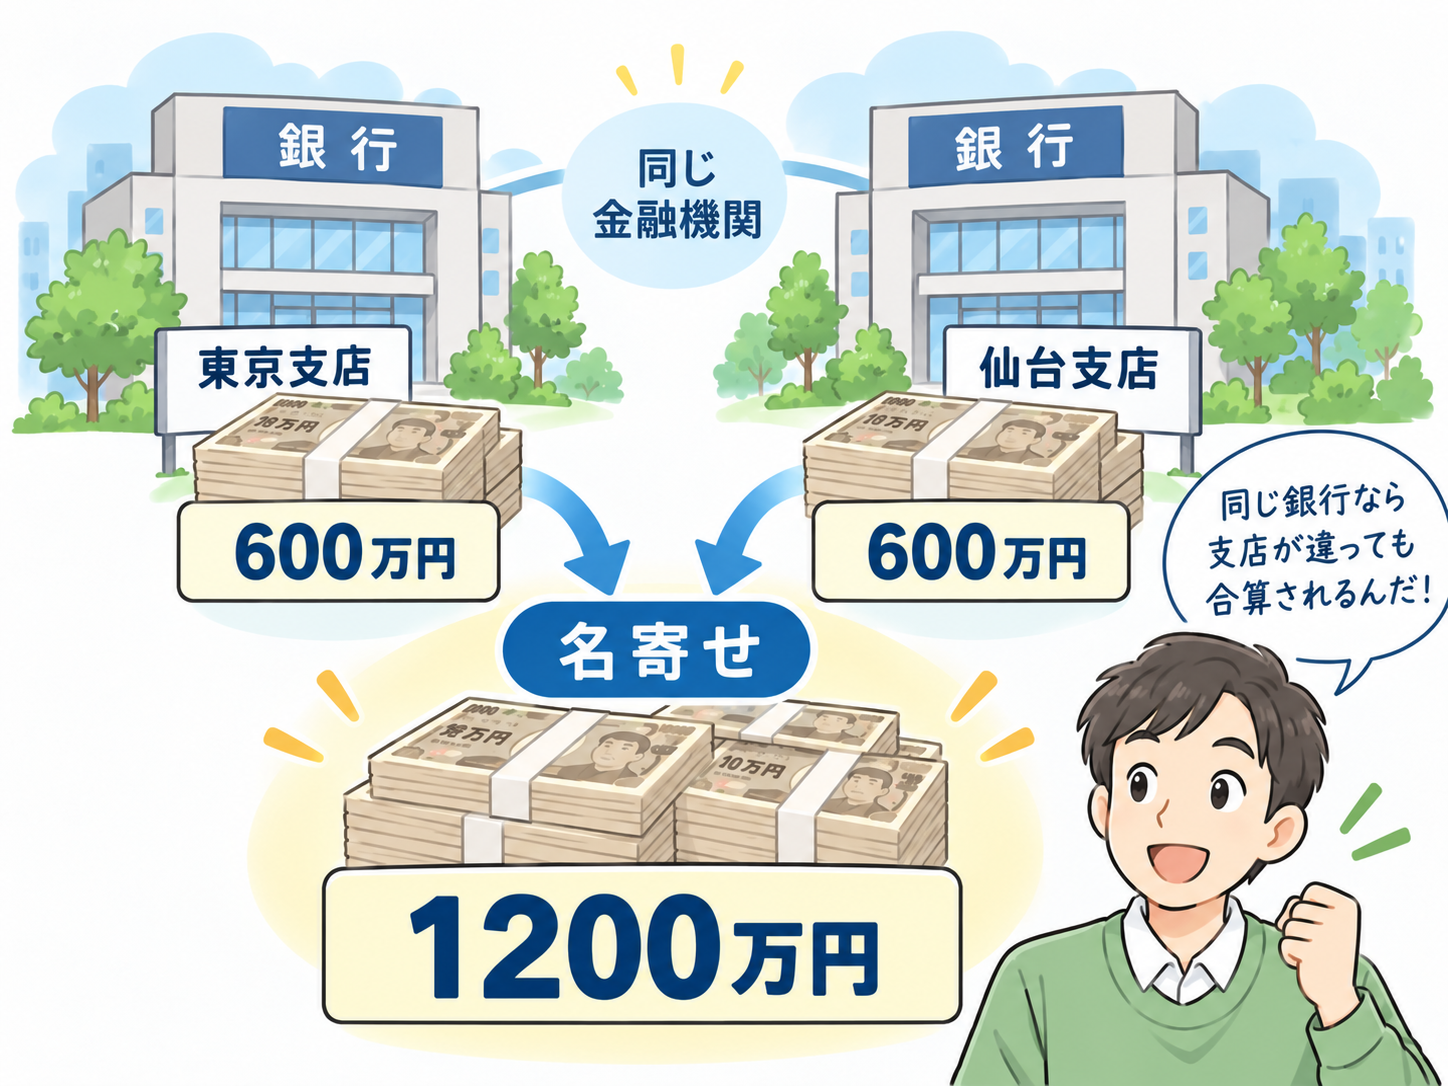
A銀行東京支店に600万円
A銀行仙台支店に600万円
を預けていたとします。
「別の支店だから、それぞれ1000万円まで保護されるのでは?」と思うかもしれません。
しかし、そうではありません。
預金保険制度は、基本的に支店ごとではなく金融機関ごとに計算されます。
同じ銀行の複数支店に預金を持っている場合は、名寄せされて合算されます。
この例では、
600万円+600万円=1200万円
となります。
一般預金等であれば、元本1000万円までと利息等が保護され、残りの200万円は破綻金融機関の財産状況によることになります。
6.では、別の銀行ならどうなる?
ここが重要です。
ペイオフ制度は、原則として1金融機関ごとに計算されます。
そのため、
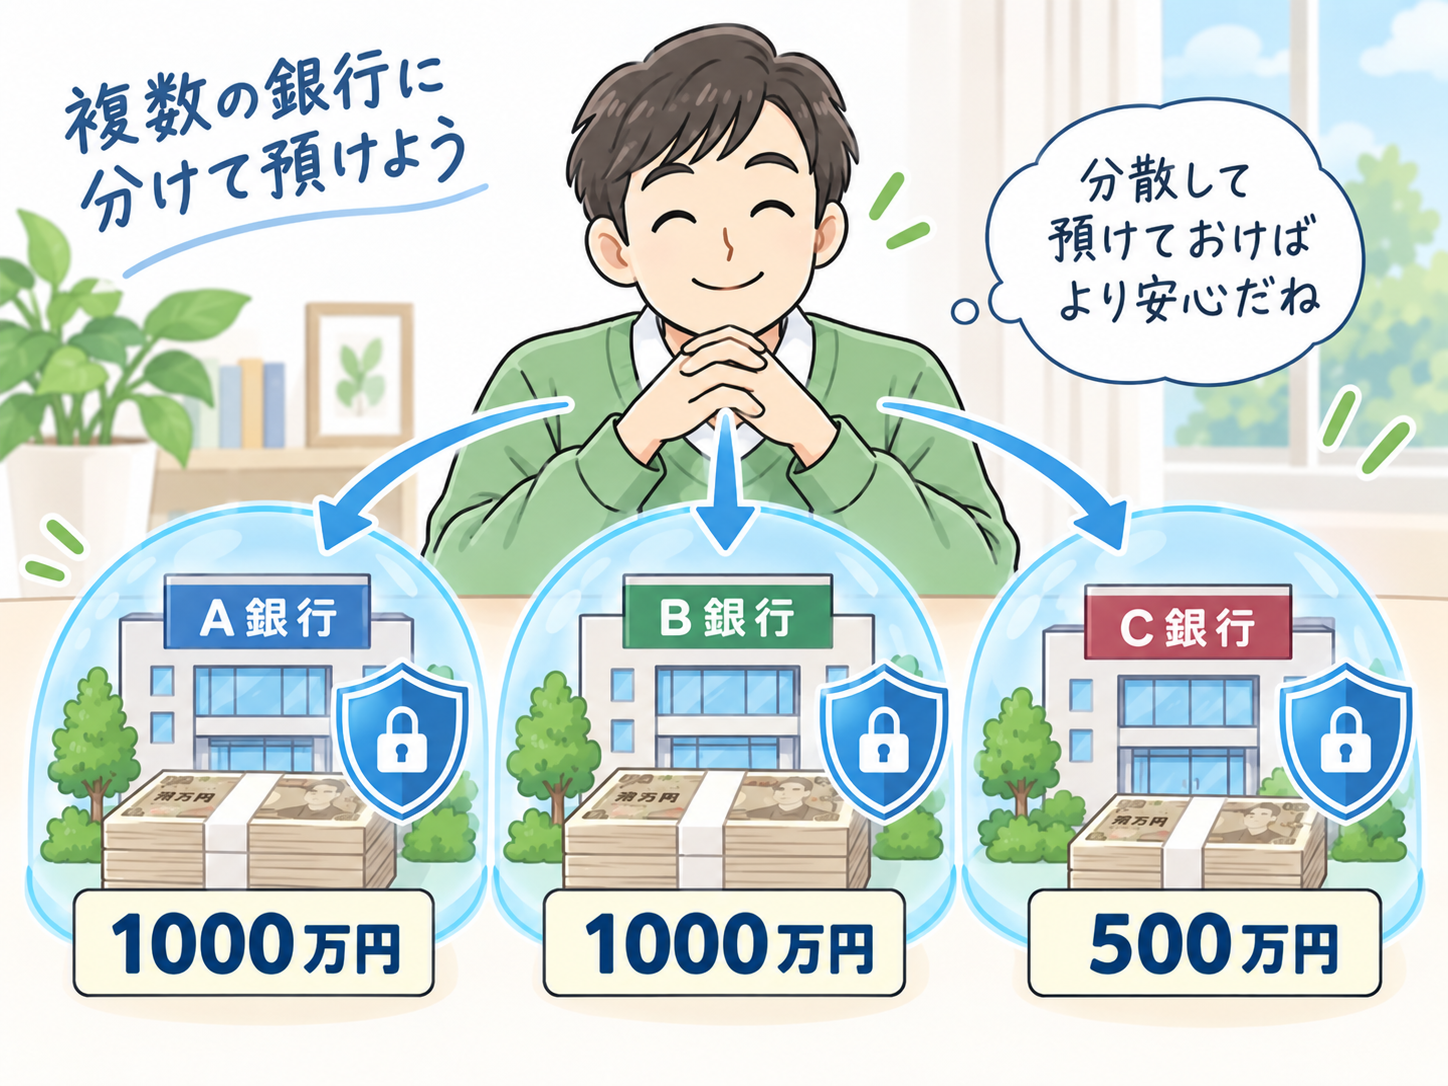
A銀行に1000万円
B銀行に1000万円
というように別々の金融機関に預けている場合は、それぞれの金融機関で保護枠が適用されます。
つまり、大きな現金を保有している人にとって、金融機関を分散させることは非常にわかりやすいリスク管理になります。
たとえば2500万円の預金がある場合、
A銀行に1000万円
B銀行に1000万円
C銀行に500万円
というように分ける方法が考えられます。
もちろん、預金以外の金融商品も含めて資産全体をどう管理するかは別の問題です。
しかし、「現金を銀行に預けておきたい」という前提で考えるなら、金融機関を分散するのは基本的な方法の一つです。
7.夫婦ならどうなる?
ペイオフ制度は、基本的に預金者ごとに判定されます。
そのため、たとえば夫名義の預金と妻名義の預金は、同一人物の預金として単純に合算されるものではありません。
ただし、形式的に家族名義へ資金を移せば何でも問題ない、という意味ではありません。
税金の問題や、実際の預金者が誰なのかという問題もあります。
単にペイオフ対策だけを目的として大きなお金を家族名義へ移す場合には、贈与税など別の論点が出てくる可能性があります。
そのため、家族間で大きな資金を移動させる場合には、税務上の扱いも確認する必要があります。
8.1000万円を超える人ができる3つの対策
対策1 複数の銀行に分ける
最もわかりやすい方法です。
たとえば2000万円を1つの銀行に預けるのではなく、
A銀行に1000万円
B銀行に1000万円
と分けます。
預金保険制度は金融機関ごとに適用されるため、リスクを分散できます。
対策2 決済用預金を検討する
1つの金融機関に大きな資金を置いておく必要がある場合、決済用預金を検討する方法もあります。
決済用預金は、条件を満たしていれば全額保護されます。
ただし、利息がつかないなどの特徴があります。
現在は金利が高くなっているので、利息が付かないというのはかなりもったいない感じがしますよね。
どの商品が決済用預金に該当するかについては、利用している銀行に確認するとよいでしょう。
対策3 預金以外も含めて資産全体を考える
「1000万円を超えたから全部別の銀行に移さなければならない」と機械的に考える必要もありません。
現金としてどのくらい持っておくのか。
定期預金にするのか。
国債や投資信託などを利用するのか。
これは、その人の年齢、生活費、将来使う予定、リスク許容度によって変わります。
大切なのは、1000万円という数字だけを見るのではなく、自分の資産全体をどのように守るのかという視点を持つことです。
同じ金額のお金であっても、人それぞれ、資産の使い方が違いますので、守り方も当然のように違ってきますよね。
9.外貨預金には特に注意
「銀行に置いてある預金だから、外貨預金も1000万円相当まで守られるだろう」と思っている人は注意が必要です。
外貨預金は、預金保険制度の対象外です。
したがって、銀行が破綻した場合、普通預金や定期預金と同じように1000万円まで保護されるわけではありません。
また、外貨預金には為替変動リスクもあります。
たとえば1ドル150円のときにドルを購入し、その後1ドル130円になれば、円に戻した際に損失が発生する可能性があります。
「銀行預金」という名前だけを見て、円預金と同じ安全性だと思わないことが大切です。
10.銀行が合併した場合はどうなる?
銀行が簡単につぶれることは珍しいと思いますが、合併というのはあり得る話ですよね。
合併のときの預金に対しては、少し特殊なルールがあります。
金融機関が合併した場合などには、一定期間、通常とは異なる保護枠が適用されることがあります。
たとえば2つの金融機関が合併した場合、一定期間は通常の1000万円ではなく、
1000万円×合併に関係した金融機関の数
という形で保護枠が拡大されるケースがあります。
つまり、ある一定期間が過ぎるまでは、上記のように保護枠が拡大されますが、それを過ぎると1000万円までの保護となりますので、その後銀行が破綻すると1000万円を超えた部分は保護されなくなります。
実際に利用している銀行が合併する場合には、その時点で金融機関や金融庁などの公式情報を確認することをおすすめします。
11.よくある勘違いQ&A
Q1.1000万円を超えたら銀行から連絡が来るの?
通常、1000万円を超えたからといって、ペイオフ制度を理由に特別な連絡が来るわけではありません。1000万円という基準は、銀行が破綻した場合の保護範囲に関係する数字です。
Q2.普通預金と定期預金に分ければ2000万円まで守られる?
同じ金融機関であれば、それらは合算されます。
したがって、1000万円までしか守られないため、超過した1000万円は保護されません。
たとえば、
普通預金800万円
定期預金800万円
なら、一般預金等として合計1600万円と考えます。600万円は保護の対象外になるということになります。
Q3.同じ銀行でも支店を分ければ大丈夫?
大丈夫ではありません。同じ銀行であれば、複数の支店に分けても名寄せされ、合算されることになります。
Q4.1000万円を超えた部分は必ず失う?
いいえ。1000万円を超える部分は、破綻した金融機関の財産状況に応じて支払われます。ただし、全額戻る保証がないということです。
Q5.外貨預金も1000万円まで保護される?
外貨預金は預金保険制度の対象外です。ここは特に勘違いしやすいポイントです。
Q6.1000万円ちょうどなら大丈夫?
一般預金等で元本1000万円であれば、その元本1000万円までと破綻日までの利息等が保護対象になります。
12.「1000万円を超えたら危険」と単純に考えない
ペイオフ制度を知ると、
「1000万円を超えたら危険だから、すぐ銀行からお金を引き出した方がいいのでは?」
と思う人もいるかもしれません。
しかし、そう単純ではありません。
1000万円という金額は、銀行が破綻した場合に一般預金等が保護される基準です。
銀行口座に1000万円以上あること自体が危険という意味ではありません。
重要なのは、
どこの銀行に、どんな種類の預金として、いくら置いているのか
を把握しておくことです。
資産が増えてきた人ほど、
「何となく昔から使っている銀行に全部置いている」
という状態を一度見直してみてもよいでしょう。
まとめ
銀行に1000万円以上預けても、それだけで何かが起こるわけではありません。
しかし、万が一その金融機関が破綻した場合、利息のつく普通預金や定期預金などの一般預金等については、
1金融機関ごとに、預金者1人あたり元本1000万円までと破綻日までの利息等
が保護されるのが基本です。
1000万円を超える部分については、破綻金融機関の財産状況に応じて支払われるため、全額戻る保証はありません。
また、同じ銀行の別支店に分けても合算されます。
普通預金と定期預金に分けても、同じ金融機関の一般預金等であれば合算されます。
一方で、一定の条件を満たす決済用預金は全額保護されます。
大きな預金を持っている場合には、
- 複数の金融機関に分散する
- 必要に応じて決済用預金を検討する
- 預金以外も含めて資産全体を見直す
といった方法が考えられます。
「1000万円を超えたら危険」と漠然と不安になるのではなく、
どの預金が、どこまで、どのような条件で守られるのか
を知っておくことが大切です。
お金を守る第一歩は、制度を正しく知ることから始まります。
今後、人口減少などで日本の経済力が弱まっていくことが予想されます。
そのため、今後の生活費や老後資金などが厳しくなっていく可能性があると思います。
そのためには、お金についての知識を増やしていくことが、生活を防衛する手段だと考えます。
学校教育でもお金について勉強する授業ができたと聞いています。
我々大人も、しっかりとお金について学んでいきましょう。
コメント